L'Assemblée nationale a levé l'interdiction d'exporter des produits pétroliers vers d'autres États membres de l'Union européenne.
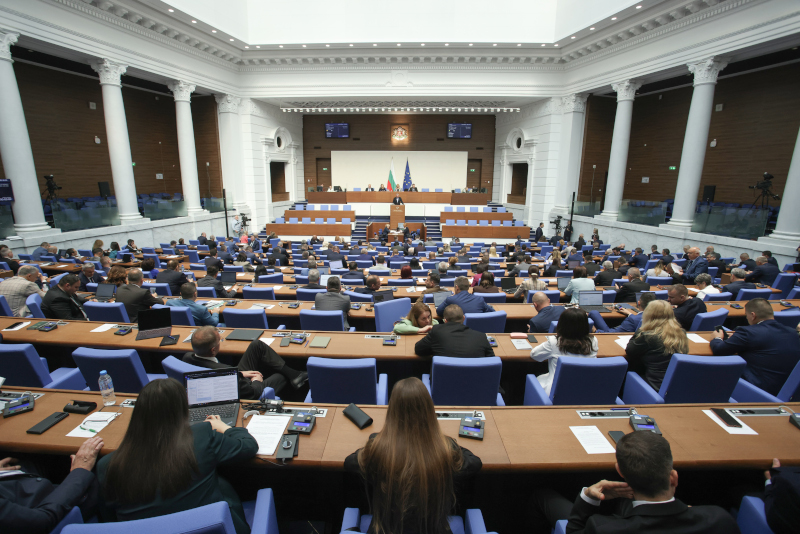
L'Assemblée nationale a abrogé sa décision du 31 octobre 2025, qui interdisait temporairement l'exportation et les livraisons intracommunautaires de produits pétroliers, principalement du gazole et du kérosène, aux États membres de l'Union européenne (UE). Le projet de décision présenté par le Conseil des ministres entrera en vigueur dès sa publication au Journal officiel.
Les raisons de l'instauration de cette interdiction l'an dernier étaient liées à la nécessité de garantir la sécurité énergétique du pays et la stabilité du marché intérieur des carburants, compte tenu des sanctions imposées par les États-Unis aux sociétés du groupe Lukoil, comme l'indique l'auteur de la demande dans sa note explicative. Depuis l'instauration de cette interdiction, la situation a évolué : les sanctions américaines et britanniques ne s'appliquent plus aux sociétés du groupe Lukoil en Bulgarie, notamment Lukoil Neftochim Burgas AD, car elles bénéficient d'une dérogation spéciale totale accordée par les gouvernements des pays ayant imposé les sanctions, précise le Conseil des ministres.
Tous les risques qui ont nécessité l'adoption de l'interdiction ont actuellement été surmontés, son maintien créant des obstacles administratifs et organisationnels importants pour le secteur des carburants et des pertes pour les opérateurs qui ne peuvent pas remplir leurs obligations contractuelles envers leurs contreparties internationales, indique la note explicative du projet de décision.
L'Assemblée nationale a adopté en première lecture un projet de loi relatif au crédit à la consommation. Ce projet de loi, présenté par le Conseil des ministres, propose que le taux annuel effectif global (TAEG) des crédits ne puisse excéder cinq fois le taux d'intérêt légal sur les dettes impayées, exprimées en euros et en devises étrangères. Il est prévu que cette disposition ne s'applique pas aux prêts dont le montant total ne dépasse pas trois fois le salaire minimum national, ce montant étant fixé au moment de l'octroi du prêt.
Ce projet de loi introduit les exigences de la directive européenne de 2023 relative aux contrats de crédit à la consommation, dans le but de renforcer la protection des consommateurs en adaptant la législation aux évolutions technologiques et aux nouveaux produits de crédit. Les exigences en matière d'information dans les contrats et les publicités, ainsi que les obligations professionnelles des prêteurs et des intermédiaires, sont étendues.
Il est proposé d'étendre le champ d'application de la loi aux prêts d'un montant maximal de 100 000 euros. Sont également concernés certains prêts à court terme, les découverts, les prêts sans intérêt et les formules de « paiement différé ». Des critères d'évaluation de la solvabilité plus stricts sont envisagés afin de limiter le risque de surendettement, précise l'auteur de la proposition.
Le projet de loi interdit l'octroi de crédit non sollicité, notamment l'envoi de cartes de crédit préapprouvées et l'augmentation unilatérale des limites de crédit sans demande préalable et consentement exprès du consommateur. Il prévoit que la Commission de la protection des consommateurs tiendra à jour un registre des intermédiaires de crédit et un registre des créanciers accordant des crédits à la consommation.
Le Parlement a voté pour autoriser la Commission de surveillance financière à prendre des décisions de sa propre initiative pour pallier un manque de fonds dans les fonds gérés par le Fonds de garantie, et non plus seulement sur proposition du Conseil d'administration du Fonds, avec des amendements au Code des assurances adoptés en première lecture.
Le texte de loi établit une distinction entre les cotisations annuelles anticipées et les contributions complémentaires des assureurs, et précise les modalités de calcul des avances. Il est prévu que la Commission de surveillance financière puisse fixer un délai de remboursement des avances variable en fonction de la situation financière et des besoins de liquidités du fonds concerné.
Le projet de loi permet au Fonds de garantie, par l'intermédiaire du Fonds de sécurité, d'effectuer des paiements à la place du Bureau national des assureurs automobiles bulgares pour les obligations liées à un assureur dont la licence a été révoquée. Ces paiements comprennent les indemnités, les intérêts, les frais de règlement des sinistres et les frais de dossier. L'objectif est d'éviter que le Bureau n'avance les fonds pour ensuite en demander le remboursement. Un délai de sept jours est prévu pour effectuer le paiement.
Il est proposé que le Fonds de garantie puisse conclure des accords individuels avec les bureaux nationaux et les organismes d'indemnisation d'autres pays de l'UE. Le Bureau national des assureurs automobiles bulgares pourra également y participer. Cette disposition vise les cas où un assureur bulgare dont l'agrément a été révoqué a exercé des activités dans d'autres États membres.